

Массовые новостройки Москвы резко упали в продажах и предложении
В августе объем предложения столичных новостроек масс-сегмента сократился на 3%. Средневзвешенная цена 1 кв. м достигла 426,6 тыс. руб. (+1% за месяц, +17% за год), зарегистрировано всего 0,9 тыс. сделок по ДДУ (-27% за месяц, -59% за год), подсчитали аналитики Метриум.
Фото: © Сергеев Валерий / Фотобанк Лори
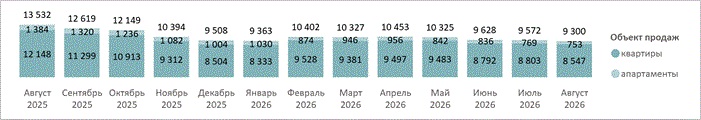
Экспозиция массовых новостроек в августе 2026 года насчитывала 9,3 тыс. лотов (-3% за месяц, -31% за год) в 73 проектах. Из них 8,5 тыс. — это квартиры (-3, -30% соответственно), 0,8 тыс. — апартаменты (-2%, -46%).
В данном сегменте за месяц не стартовало ни одного нового проекта, а в уже реализующихся проектах на рынок вышло всего два новых корпуса.
Динамика объема предложения на первичном рынке массового сегмента по месяцам, шт.
Источник: Метриум
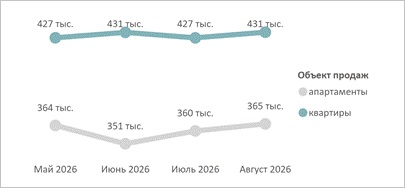
Средневзвешенная цена (СВЦ) 1 кв. м квартир и апартаментов по итогам августа 2026 года составила 426 570 руб. (+1%, +17%).
При этом «квадрат» жилой площади в квартирах стоил 431 140 руб. (+1%, +17%), в апартаментах — 364 920 руб. (+1%, +20%).
Средневзвешенная цена предложения на рынке
массовых новостроек по месяцам, руб. за кв. м
Источник: Метриум
Самые доступные апартаменты в августе 2026 года находились в ЖК Wellbe (22 кв. м, 5,6 млн руб.); ЖК Сити-комплекс Перец (22,6 кв. м, 7,0 млн руб.); ЖК Ситимикс Новокосино (24,9 кв. м, 7,6 млн руб.).
Дешевые квартиры можно было купить в ЖК Зеленый парк (29,1 кв. м, 7,8 млн руб.); ЖК Молжаниново (22,3 кв. м, 8,5 млн руб.); ЖК МФК Варшавские ворота (27,1 кв. м, 9,6 млн руб.).
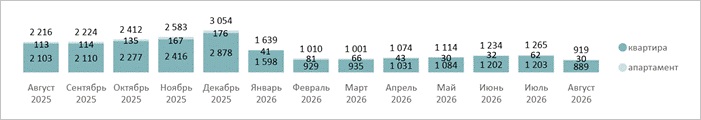
В общей сложности в августе на рынке новостроек массового сегмента зарегистрировано 0,9 тыс. сделок по ДДУ (-27% за месяц, -59% за год).
Количество сделок по ДДУ на рынке массовых новостроек по месяцам, шт.
(по дате регистрации без уступок и оптовых сделок)
Источник: Метриум
Доля сделок с привлечением ипотеки в последний месяц лета потеряла 1 п. п., опустившись до 71%.
Средняя ставка по рыночной ипотеке осталась на уровне 18,7%.
Доля ипотеки в сделках по ДДУ на рынке массовых новостроек
по месяцам в зависимости от средних ставок по ипотеке,
предлагаемых банками
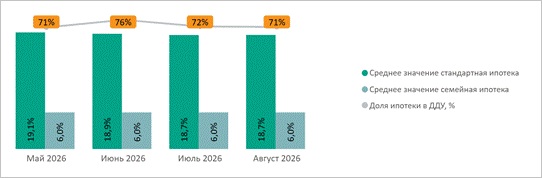
Источник: Метриум, ДОМ.РФ
Максимальное число сделок зарегистрировано в ЮВАО (19%, +3 п. п. за месяц), ВАО (17%, +3 п. п.) и СЗАО (13%, +3 п. п.).
По количеству реализованного жилья лидируют ЖК Квартал Мит (63 ДДУ), ЖК Левел Южнопортовая (52 ДДУ) и ЖК Люблинский парк (40 ДДУ).
Фото предоставлено пресс-службой Метриум
Основатель компании Эс Ай Эс Девелопмент Ярослав Гутнов (на фото) отметил, что менее 1 тыс. сделок за месяц в массовом сегменте столичных новостроек зафиксировано впервые с июля 2017 года. По его мнению, это обусловлено «высокой ключевой ставкой ЦБ, ростом экономической неопределенности, дефицитом предложения и сезонным фактором».
Эксперт считает, что на данный момент речь идет о системных изменениях в сегменте, связанных с переориентацией целевой аудитории на новостройки с повышенным уровнем комфорта.
Фото: © Игорь Низов/Фотобанк Лори
Директор департамента аналитики и консалтинга Метриум Юлия Иванова подчеркнула, что в августе спрос на новостройки комфорт-класса не смогло поддержать даже ожидание возможного ужесточения «Семейной ипотеки» с 1 октября.
В массовом сегменте сформировался дефицит ликвидного предложения. Ощутимый рост девелоперской и потребительской активности, уверена Иванова, станет возможным только после серьезного сокращения ключевой ставки ЦБ и увеличения реальной покупательной способности населения.
Другие публикации по теме:
Чем грозит покупателям увеличение сроков ввода жилья: мнения экспертов Российские риэлторы испытывают трудности в продаже массовых новостроек Спрос на массовые новостройки в столичном регионе переместился из Старой Москвы в Подмосковье Рынок новостроек Старой Москвы: от массового сегмента до элитного За три года предложение бюджетной недвижимости в Старой Москве сократилось с 14,5 тыс. лотов до 71