

Почему ограничение срока по кредиту до 15 лет выгодно заемщикам
С 1 октября 2026 года государство установило верхний порог срока по «Семейной ипотеке» — 15 лет. Рынок воспринял это как очередное ужесточение программы, однако в IRN.RU убеждены: это не ухудшение условий, а защита заемщиков от банковских стратегий.
Аналитики подчеркнули, что связь между сроком кредита и ежемесячным платежом нелинейна. Расчеты необходимо вести по формуле сложных процентов: на коротком отрезке (до 15 лет) пролонгация кредита действительно помогает снизить нагрузку. Однако после этой отметки каждый дополнительный год дает все меньший эффект, практически переставая влиять на размер ежемесячного платежа.
В качестве примера специалисты привели две распространенные модели поведения заемщиков.
Как срок ипотеки влияет на ежемесячный платеж и величину переплаты
|
Срок ипотеки |
Ежемесячный платеж, руб. |
Снижение платежа к предыдущему шагу, руб. |
Снижение платежа к предыдущему шагу, % |
Величина переплаты, руб. |
Рост общей переплаты к предыдущему шагу, руб. |
|
5 лет |
254 964,50 |
— |
— |
3 297 872,10 |
— |
|
10 лет |
158 580,90 |
96 383,60 |
37,80 |
7 029 706,50 |
3 731 834,40 |
|
15 лет |
128 952,60 |
29 628,30 |
18,68 |
11 211 471,60 |
4 181 765,10 |
|
20 лет |
115 802,60 |
13 150,00 |
10,20 |
15 792 622,00 |
4 581 150,40 |
|
25 лет |
109 044,10 |
6 758,50 |
5,84 |
20 713 226,70 |
4 920 604,70 |
|
30 лет |
105 308,60 |
3 735,50 |
3,43 |
25 911 088,20 |
5 197 861,50 |
Источник: IRN.RU
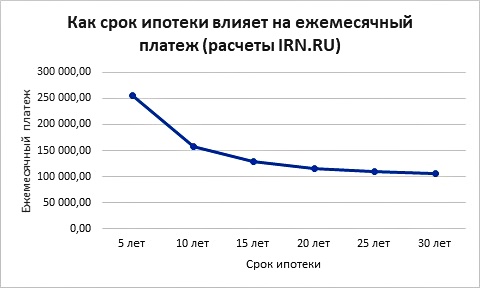
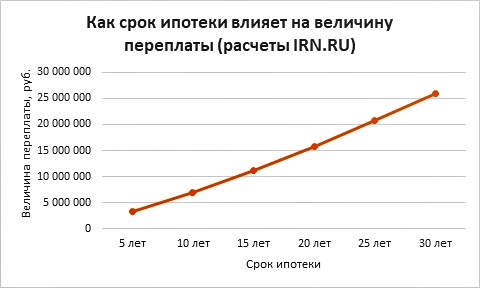
Ситуация первая: покупка квартиры за 15 млн руб. с первоначальным взносом 20% (3 млн руб.) под 10% (льготная ставка для семей с двумя детьми в столицах или с одним ребенком в других регионах).
Источник: IRN.RU
При сроке в пять лет платеж составит около 255 тыс. руб., при его увеличении до десяти лет выплаты сократятся до 158 тыс. руб., а до 15 лет — еще на 30 тыс. руб.
Это ощутимая выгода, ради которой имеет смысл растягивать кредит.
Источник: IRN.RU
Однако при продлении до 20 лет платеж снизится на 13 тыс. руб., до 25 лет — на 7 тыс. руб., а до 30 лет — всего на 4 тыс. руб.
Таким образом, именно на отметке 15 лет дальнейшее увеличение срока перестает быть выгодным для бюджета семьи, в то время как переплата по кредиту продолжает расти в геометрической прогрессии.
Как срок ипотеки влияет на доступную стоимость квартиры и величину переплаты
|
Срок ипотеки, лет |
Ежемесячный платеж, руб. |
Стоимость квартиры, млн руб. |
Рост стоимости квартиры к предыдущему шагу, руб. |
Рост стоимости квартиры к предыдущему шагу, % |
Величина переплаты |
|
5 лет |
100 000 |
6 706 536,90 |
— |
— |
1 293 463,10 |
|
10 лет |
100 000 |
9 567 116,30 |
2 860 579,40 |
42,65 |
4 432 883,70 |
|
15 лет |
100 000 |
11 305 743,90 |
1 738 627,60 |
18,17 |
8 694 256,10 |
|
20 лет |
100 000 |
12 362 461,90 |
1 056 718,00 |
9,35 |
13 637 538,00 |
|
25 лет |
100 000 |
13 004 723,00 |
642 261,10 |
5,20 |
18 995 276,70 |
|
30 лет |
100 000 |
13 395 082,00 |
390 359,00 |
3,00 |
24 604 918,10 |
Источник: IRN.RU
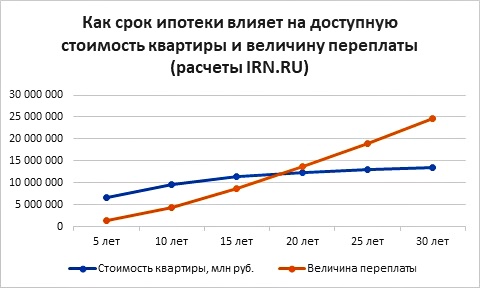
Ситуация вторая: у заемщика есть желание приобрести квартиру побольше, но ориентируется он не на ее стоимость, а на ежемесячный платеж, который может себе позволить.
Источник: IRN.RU
Здесь работает та же логика. При взносе 20% увеличение срока с пяти до десяти лет позволяет увеличить бюджет покупки на 40%, а если растянуть кредит на 15 лет — то еще почти на 20%. Но продление до 25—30 лет добавляет к доступной сумме лишь несколько процентов, при этом переплата вновь взлетает до небес.
Банкиры прекрасно понимают математику ипотеки: максимальный срок кредита — это максимальная прибыль.
«Государство, ограничив срок "Семейной ипотеки" пятнадцатью годами, по сути, встало на сторону заемщика. Это не ограничение, а сигнал: дальше увеличивать срок не имеет финансового смысла», — прокомментировал руководитель Аналитического центра IRN.RU Олег Репченко.
С точки зрения совокупных затрат 15 лет — это оптимум, при котором нагрузка уже комфортна, а переплата еще умеренна. Это не ухудшение условий, а грамотная защита людей от невыгодных решений, которые навязывают банки, резюмирует эксперт.
Другие публикации по теме:
В каких крупнейших городах России «Семейной ипотеки» хватит на покупку квартиры Россияне в возрасте от 18 до 23 лет активно формируют спрос на жилье Эксперты: пиковые результаты июня — заслуга «Семейной ипотеки» ДОМ.РФ: в июне рынок разогнала «Семейная ипотека» Семьи с двумя и более детьми смогут уйти на ипотечные каникулы