

Рынок жилья: между ростом цен и жесткой денежно-кредитной политикой
К нынешней осени, после двух лет ипотечного голода, российский рынок жилья начал приходить в себя, но цена этого восстановления — глубокий раскол. С одной стороны — перегретые новостройки, с другой — стагнирующая «вторичка», а между ними — пропасть, созданная государственной поддержкой. Это следует из обзора «Эксперт РА», и своими выводами аналитики рейтингового агентства любезно поделились с ЕРЗ.
Изображение сгенерировано нейросетью zoomai.ru
Две скорости инфляции
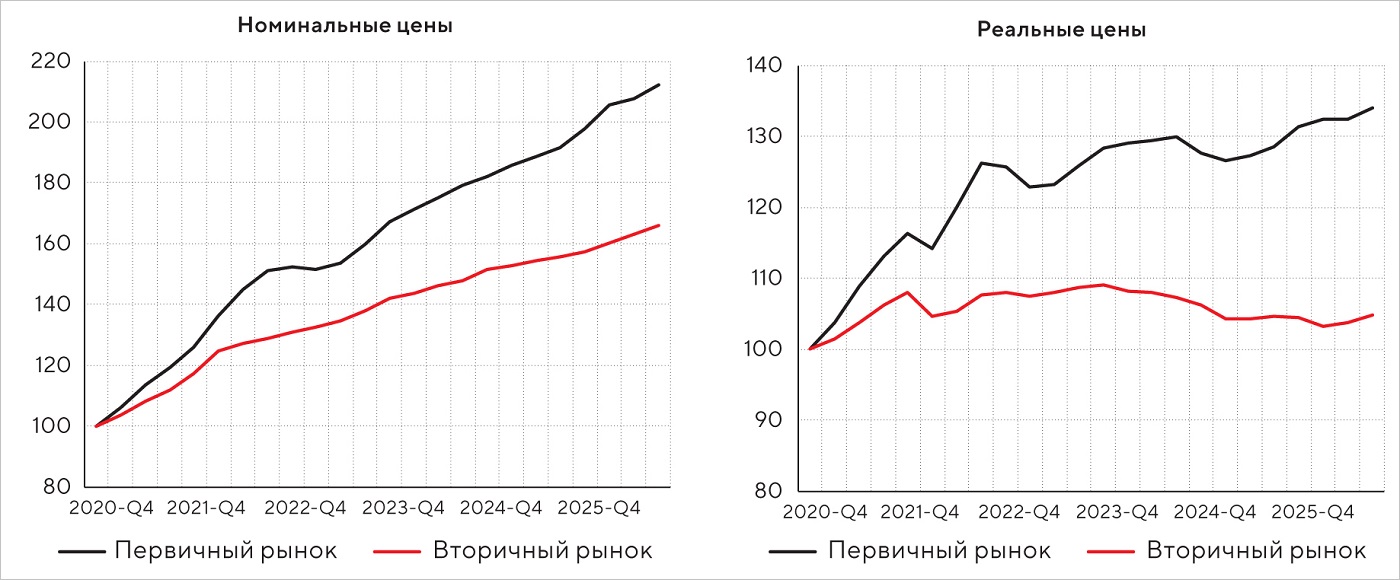
По мнению аналитиков «Эксперт РА», главным итогом последних лет стал номинальный рост цен при реальной стагнации. С конца 2020 года стоимость новостроек выросла в 2,12 раза (на 112%), в то время как готовое жилье подорожало лишь на 66,1%.
Однако, если очистить эти цифры от инфляции, картина радикально меняется: реальный прирост первичного рынка составил 33,9%, а вторичного — всего 4,9%.
Номинальная и реальная динамика цен жилья, конец 2020 года = 100
Источник: Росстат
Этот тренд сохраняется и в текущем году. За три квартала новостройки прибавили 7,2% в номинале, вторичное жилье — 5,5%, в реальном выражении рост оказался минимальным — лишь 2,0% и 0,5% соответственно.
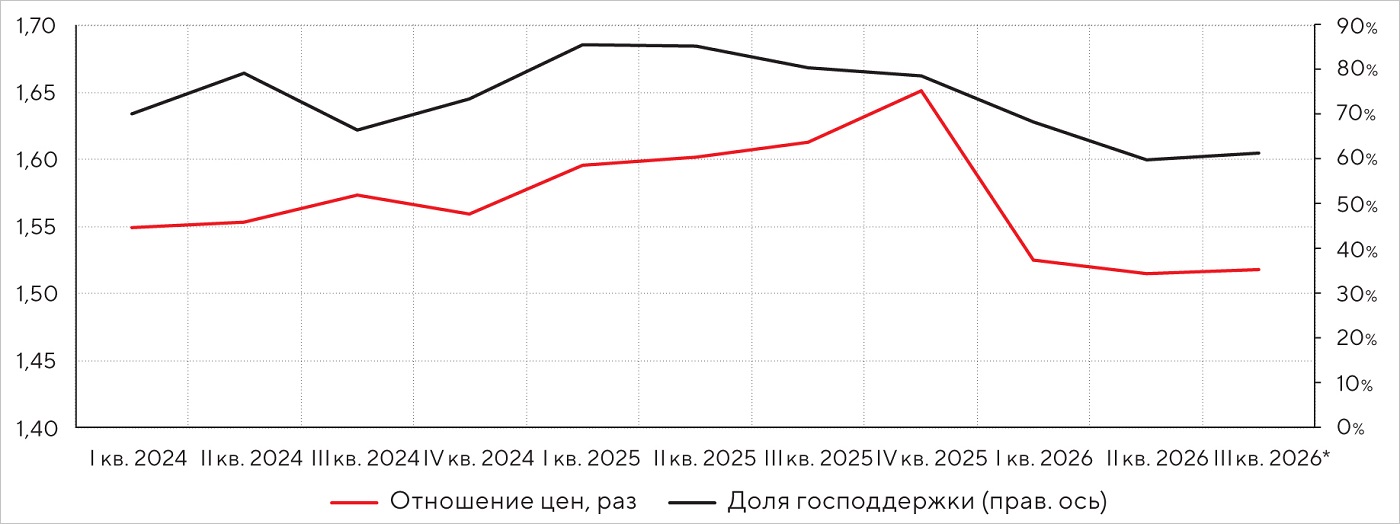
В итоге средняя стоимость «квадрата» на первичном рынке достигла 226,5 тыс. руб., на вторичном — 149,2 тыс. руб. Но разрыв в 51,8% специалисты «Эксперт РА» объясняют не только качеством «бетона»: стоимость объекта во многом диктуется его характеристиками и локацией.
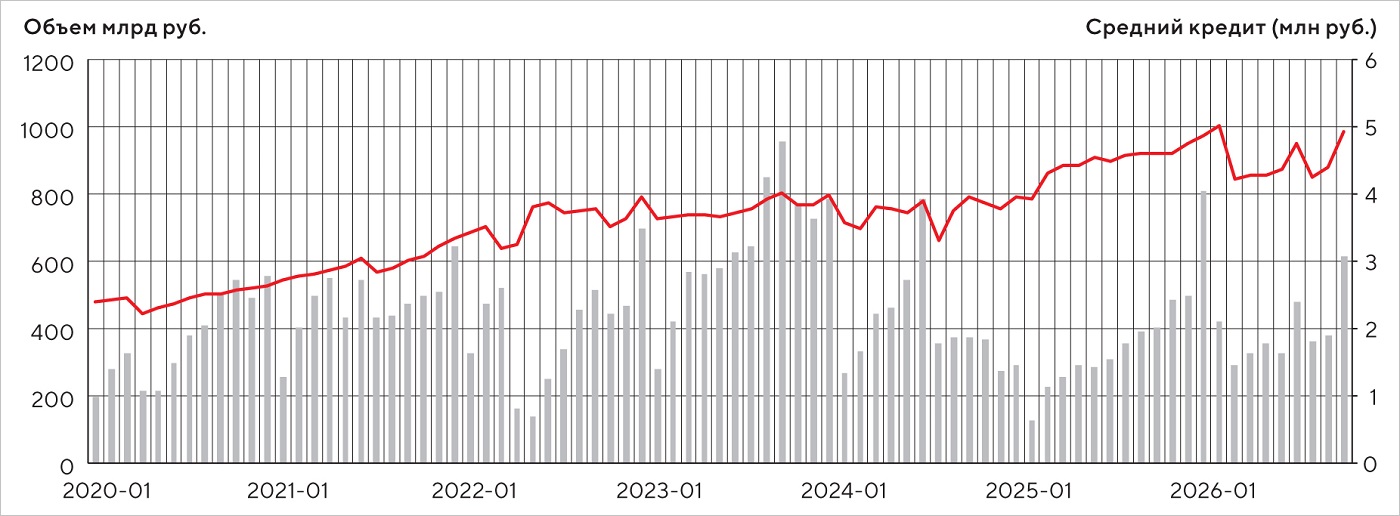
Объем и средний размер предоставленных кредитов, январь 2020-го — сентябрь 2026-го
Источник: Банк России
Жизнь после «Льготной»
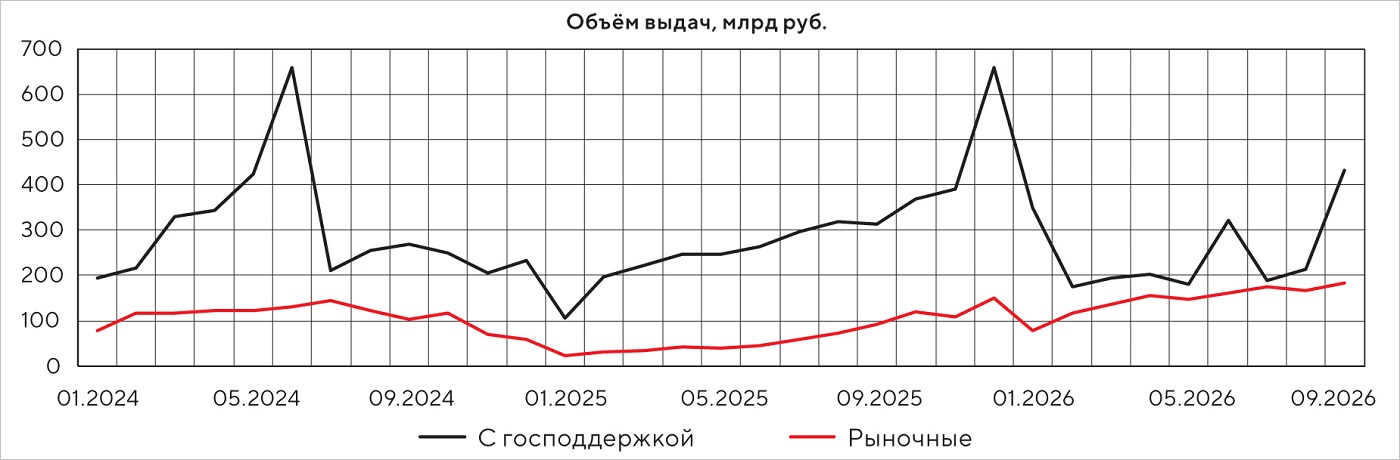
Шоковая терапия лета 2024 года, когда после завершения массовой льготной программы объем выдач рухнул на 55%, осталась позади. Осенью к провальному 2025-му рынок восстановился на треть (787,8 тыс. кредитов на 3,58 трлн руб.). Но до рекордов 2023-го (2,04 млн займов на 7,78 трлн руб.) ему далеко.
Льготные и рыночные ипотечные выдачи, январь 2024-го — сентябрь 2026-го
Источники: Эксперт РА, Банк России
Тем не менее зависимость от государства никуда не исчезла: 63% всех выданных денег по-прежнему приходится на субсидии. Однако структура «пирога» изменилась.
Взрывной рост рыночного кредитования (с 0,44 трлн руб. до 1,32 трлн руб.) немного потеснил господдержку, а внутри льготного сегмента установилась монополия «Семейной ипотеки», доля которой увеличилась (а точнее сказать, взлетела) до 86,6%.
Ключевая ставка и средневзвешенные ставки по выданным рублевым ипотечным жилищным кредитам в РФ, январь 2020-го — сентябрь 2026-го, % годовых
Источник: Банк России
Двухконтурная экономика
Жесткая политика Банка России работает избирательно. Для обладателей кредитов с господдержкой деньги в среднем стоят 5,75% годовых, для всех остальных действуют заградительные 17,97%.
В моменты пикового ужесточения (как в феврале 2025 года при ключевой ставке ЦБ 21%) рыночная ипотека поднималась до 26,86%, в то время как льготная дорожала лишь до 5,76%.
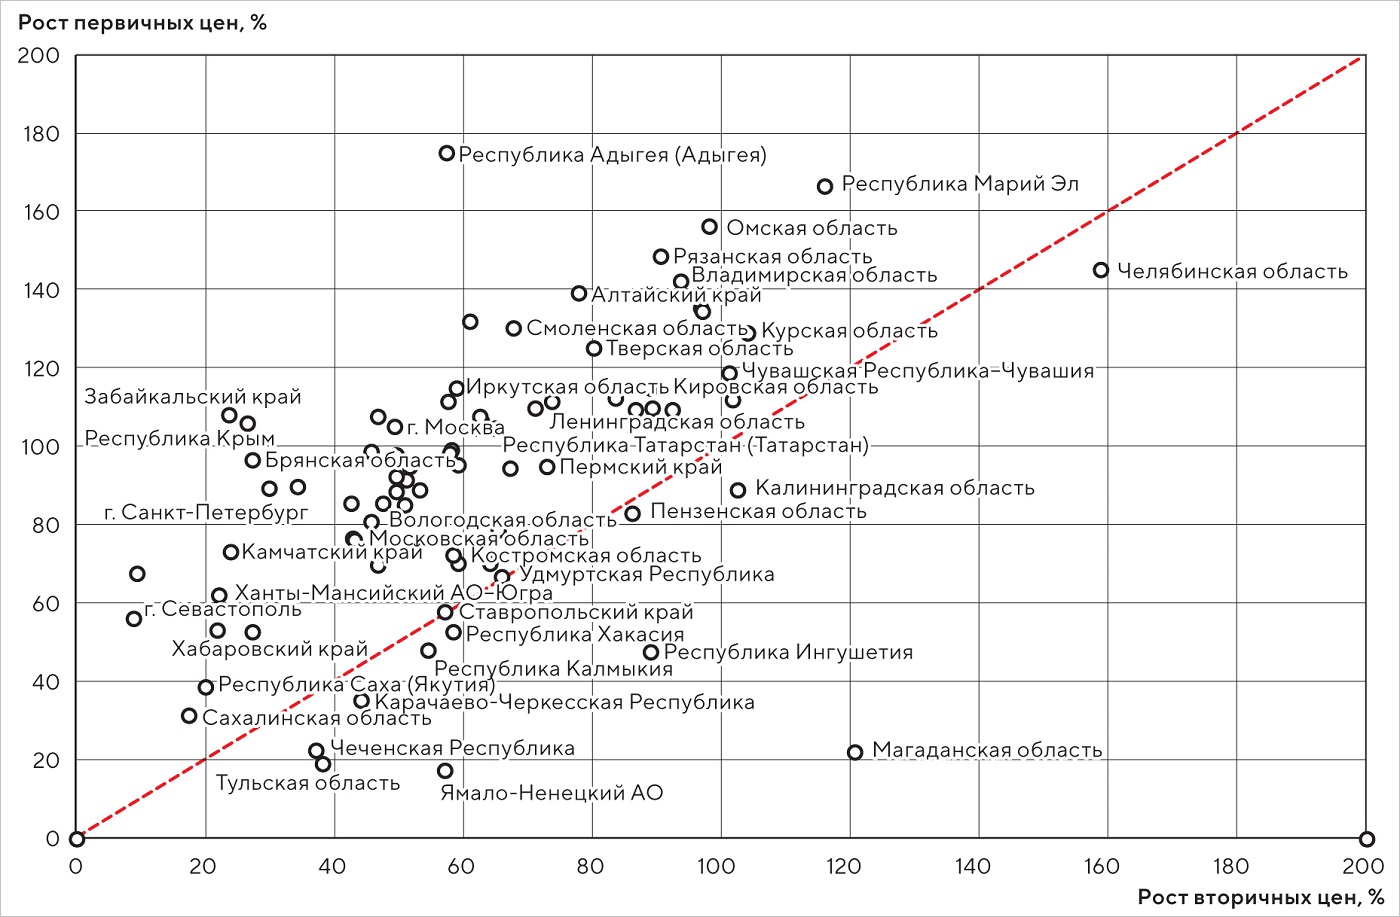
Накопленный рост цен первичного и вторичного жилья по регионам, первый квартал 2021-го — третий квартал 2026-го, %
Источники: Эксперт РА, Росстат
Россия контрастов
Общероссийский тренд — это, как обычно, «средняя температура по больнице». В 67 из 78 регионов рынок новостроек обгоняет вторичный, максимальный разрыв — в Республике Адыгее.
Есть и обратные аномалии. В Магаданской области «первичка» выросла всего на 22%, тогда как «вторичка» — на 120,5%. В республиках Ингушетия, Крым, Удмуртия динамика также идет вразнобой, доказывая, что локальный спрос и возможности девелоперов важнее федеральных директив.
Что дальше?
Рынок остается заложником жесткой ДКП и инерции льготных программ. Завершение массовой ипотеки в июле 2024-го не сблизило цены — их разрыв рос весь 2025 год и начал сокращаться только сейчас.
Фото предоставлено отделом по связям с общественностью АО «Эксперт РА»
Будущее здесь зависит от того, пропустит ли банковская система снижение ключевой ставки ЦБ в рыночные кредиты, или нет. Если это произойдет, круг покупателей «вторички» расширится.
Однако, как подчеркнули авторы исследования — управляющий директор по макроэкономическому анализу и прогнозированию Эксперт РА Антон Табах (на фото) и доцент НИУ ВШЭ Анастасия Подругина (на фото ниже), — сближение цен не предопределено.
Фото предоставлено отделом по связям с общественностью АО «Эксперт РА»
Дешевая рыночная ипотека, считают специалисты, способна поддержать спрос на обоих рынках. Но если он уйдет в стоимость объектов, то доступность жилья улучшится лишь частично.
Реальное оживление начнется в тот момент, когда предложение и доходы населения будут расти быстрее, чем ценовое давление, резюмировали эксперты.
Другие публикации по теме:
Рост цен на новостройки в России вдвое опередил инфляцию Девелоперы на пределе: где заканчивается финансовая устойчивость? Рынок недвижимости: эпоха рекордов завершилась Эксперты: с 2027 года рост цен на новостройки будет вдвое опережать инфляцию Эксперты: эпицентром замедления экономики России сегодня является строительная отрасль