

За год спрос на новостройки Старой Москвы упал более чем вполовину при разнонаправленной динамике предложения
В третьем квартале 2026 года объем предложения новостроек массового сегмента в Старой Москве снизился на 7%, а за год — на 29%. Средневзвешенная цена 1 кв. м составила 438,6 тыс. руб. (+3% за квартал, +19% за год). За квартал спрос снизился на 2%, а за год — на 51%, подсчитали аналитики компании «Метриум».
Фото предоставлено пресс-службой компании Брусника
Экспозиция новостроек массового сегмента в июле — сентябре текущего года насчитывала 8,9 тыс. лотов (-7% за квартал, -29% за год) в 72 проектах, из них 8,1 тыс. — это квартиры (-8%, -28% соответственно) и 0,8 тыс. — апартаменты (-1%, -37%).
Стартов продаж массовых новостроек в Старой Москве за прошедший квартал не было, началось лишь строительство семи новых корпусов в уже реализующихся проектах.
Динамика объема предложения на рынке новостроек массового сегмента
по кварталам, шт.
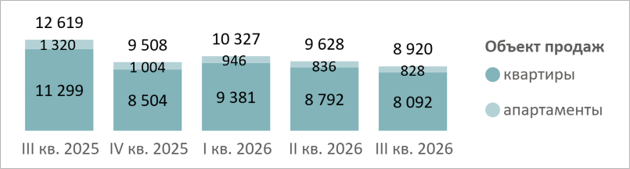
Источник: Метриум
Количество лотов в предложении сократилось в диапазоне от 6% (ЗелАО) до 24% (ВАО). Противоположную динамику показали ЮЗАО (+49% за квартал) и ЮВАО (+13%), где застройщики вывели в продажу новые корпуса.
Расширение экспозиции повлияло на ценовые показатели. В 8 административных округах зафиксирован рост стоимости лотов, и только в ЮЗАО показатель сократился на 4%.
Структура предложения массового сегмента по стадии строительной готовности,
кол-во лотов
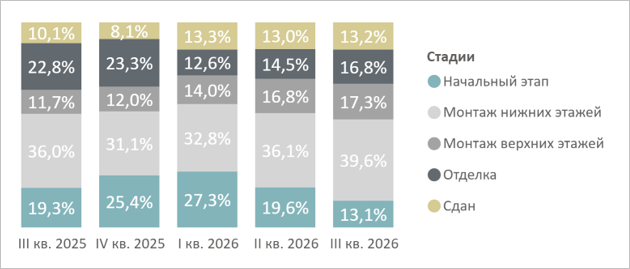
Источник: Метриум
По стадиям строительной готовности замечено сокращение доли объектов на начальном этапе до 13,1% (-6,5 п. п. за квартал) на фоне дефицита новых проектов.
По типологии лотов зафиксировано сокращение доли студий (15,8%, -1,5 п. п.) и однокомнатных квартир (до 36,2%, -1,6 п. п.).
Структура предложения квартир и апартаментов массового сегмента по комнатности,
кол-во лотов
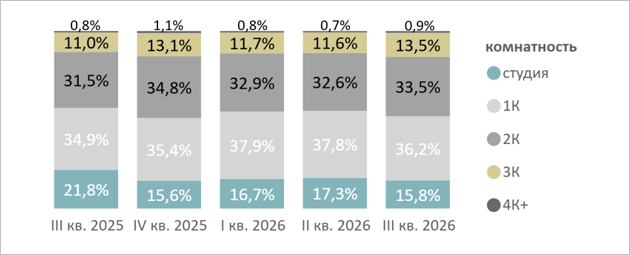
Источник: Метриум
При этом доля двухкомнатных и трехкомнатных форматов увеличилась на 33,5% (+0,9 п. п.) и 13,5% (+1,9 п. п.) соответственно. Такую динамику аналитики объяснили исчерпанием наиболее доступного и компактного жилья на фоне роста цен.
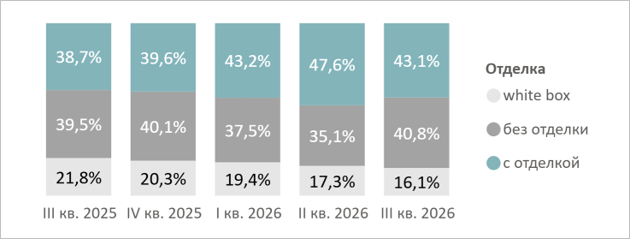
Структура предложения по типу отделки, кол-во лотов
Источник: Метриум
Доля лотов без отделки в июле — сентябре прибавила 5,7 п. п., достигнув 40,8%. Одновременно сократились доли форматов с чистовой отделкой (43,1%, -4,5 п. п.) и white box (16,1%, -1,2 п. п.).
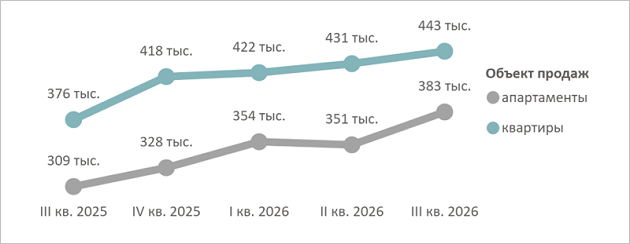
Средневзвешенная цена (СВЦ) 1 кв. м квартир и апартаментов в третьем квартале составила 438, тыс. руб. (+3% за квартал, +19% за год). «Квадрат» в квартирах в среднем стоил 443,3 тыс. руб. (+3%, +18%), в апартаментах — 383,1 тыс. руб. (+9%, +24%).
Средневзвешенная цена предложения массового сегмента по кварталам, руб. за кв. м
Источник: Метриум
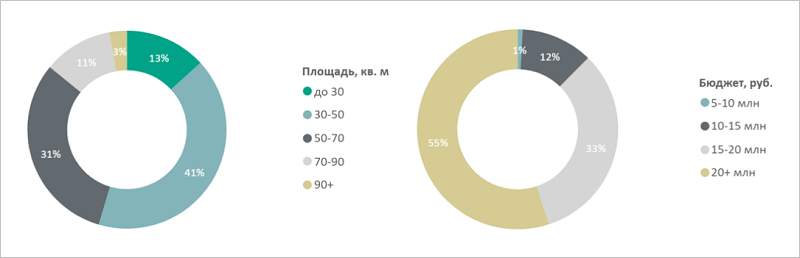
Доля лотов стоимостью до 15 млн руб. за прошедшие три месяца сократилась до 13% (-7 п. п.).
Самые доступные апартаменты в данном сегменте в июле — сентябре можно было найти в ЖК Wellbe в ЗелАО (21,8 кв. м, 7,1 млн руб.); ЖК Пятницкое 58 в СЗАО (22,4 кв. м, 7,5 млн руб.) и ЖК Ситимикс Новокосино в ВАО (25,0 кв. м, 7,8 млн руб.).
Наиболее дешевые квартиры находились в ЖК Молжаниново в САО (22,3 кв. м, 9,6 млн руб.); ЖК Митинский лес в СЗАО (20,1 кв. м, 10,3 млн руб.) и ЖК Зелёный парк в ЗелАО (28,9 кв. м, 11,0 млн руб.).
Распределение предложений на рынке новостроек массового сегмента по площадям и бюджетам, количество лотов
Источник: Метриум
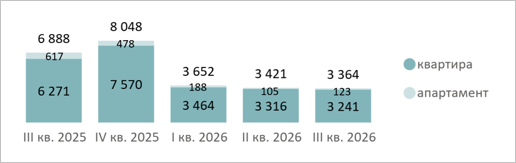
Количество зарегистрированных ДДУ в третьем квартале снизилось на 2%, до 3,4 тыс. шт. При этом минимальное число зафиксировано в августе (929 ДДУ), максимальное — в июле (1 265 ДДУ).
Июльский всплеск специалисты объяснили отложенной регистрацией договоров, заключенных в июне перед изменением условий «Семейной ипотеки».
Количество сделок по ДДУ на рынке новостроек массового
сегмента по кварталам, шт. (по дате регистрации
без уступок и оптовых сделок)
Источник: Метриум
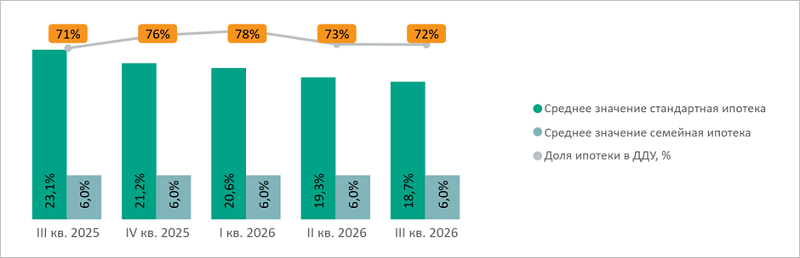
По итогам квартала доля ипотечных сделок составила 72% (-1 п. п.). Средняя ставка по рыночной ипотеке за этот период снизилась на 0,6 п. п., до 18,7%. При этом ключевая ставка ЦБ за данный период уменьшилась лишь на 0,25 п. п.
Доля ипотеки в сделках по ДДУ на рынке новостроек массового сегмента по кварталам в зависимости от средних ставок по ипотеке, предлагаемых банками
Источник: Метриум, ДОМ.РФ
Максимальная доля сделок в июле — сентябре отмечена в ЮВАО. Здесь в продажах лидируют ЖК Левел Южнопортовая (207 ДДУ), ЖК Люблинский парк (110 ДДУ), ЖК Страна Заречная (77 ДДУ).
Фото предоставлено пресс-службой Метриум
Основатель компании Эс Ай Эс Девелопмент Ярослав Гутнов (на фото) полагает, что с 1 октября льготная ипотека перестает быть основным драйвером спроса на рынке новостроек Москвы.
«Покупка квартир с помощью этой программы теперь возможна исключительно в рамках новых лимитов, без суммирования с рыночной частью по льготной схеме», — уточнил эксперт и добавил, что в исторических границах Москвы практически не осталось предложений в ценовом диапазоне от 12 млн руб. до 18 млн руб. в зависимости от числа детей, поэтому будет дальнейший отток клиентов.
Директор департамента аналитики и консалтинга Метриум Юлия Иванова подтвердила усиление дефицита предложения в массовом сегменте новостроек Старой Москвы: объем доступных лотов сократился на 8%.
«Нехватка ликвидного жилья усугубляется низкой активностью девелоперов», — подчеркнула она, пояснив, что, помимо дефицита предложения, дальнейшую активность покупателей ограничивают новые правила «Семейной ипотеки», сдержанное снижение ключевой ставки ЦБ и рост цен (+3% за квартал).
Другие публикации по теме:
В сентябре столичные новостройки всех классов дорожали при сокращении предложения в массовых проектах Массовые новостройки Москвы резко упали в продажах и предложении Российские риэлторы испытывают трудности в продаже массовых новостроек Рынок новостроек Старой Москвы: от массового сегмента до элитного Эксперты: без новых программ господдержки доступность жилья продолжит снижаться