

Сентябрьский рывок перед спадом: аналитики подвели итоги III квартала на рынке новостроек
Сентябрьский всплеск продаж, вызванный изменением правил «Семейной ипотеки» с 1 октября, сменится затяжным периодом невысокого спроса. К такому выводу пришли участники онлайн-дискуссии ЕРЗ-тренды.
Фото: © glokaya_kuzdra / Фотобанк Лори
Вывод новых проектов будет сокращаться постепенно, а рассчитывать на смягчение условий «Семейной ипотеки» в будущем застройщикам не стоит, считают эксперты ЕРЗ, Циан, bnMAP.pro и 22/11 Девелопмент.
Главный риск ближайших лет аналитики видят в растущем объеме готовых квартир от девелоперов: они продаются по ценам котлована и подрывают продажи на ранних стадиях строительства.
Фото: пресс-служба ЕРЗ
Руководитель ЕРЗ Кирилл Холопик (на фото) представил ключевые показатели первичного рынка за третий квартал и поделился ожиданиями на ближайшие месяцы.
«По предварительным данным ДОМ.РФ, сентябрь был очень хорошим по ипотеке: объем выдач составил 614 млрд руб. Этот взлет произошел за счет первичного рынка, — отметил эксперт, добавив: — В сентябре наблюдается высокая доля господдержки в выдачах (72%), но мы понимаем, что, скорее всего, в ближайшие месяцы доля ипотеки с господдержкой не превысит 50%».
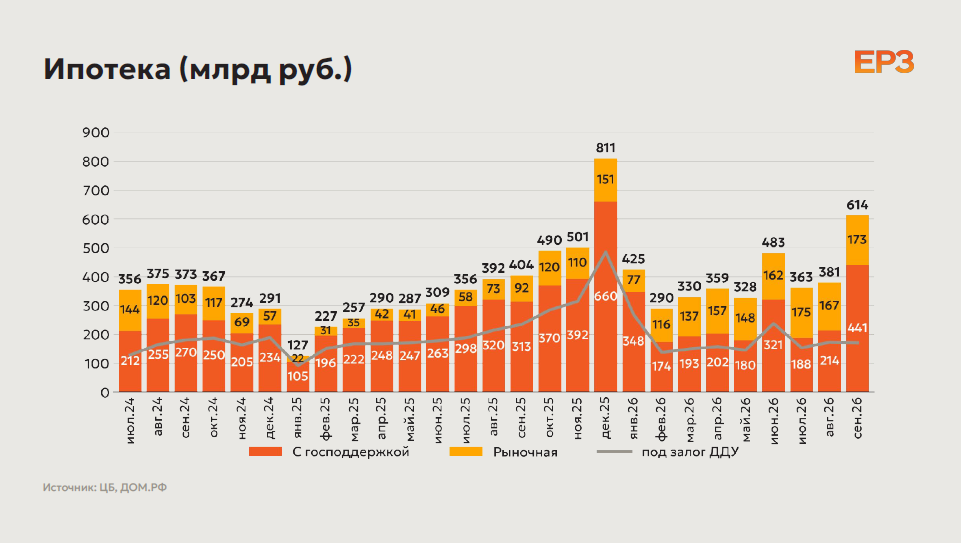
По прогнозу ЕРЗ, объем выдачи ипотеки по ДДУ в этом году составит 2 трлн руб., а в ноябре — декабре продажи новостроек опустятся до рекордно низких 1,3 млн кв. м в месяц.
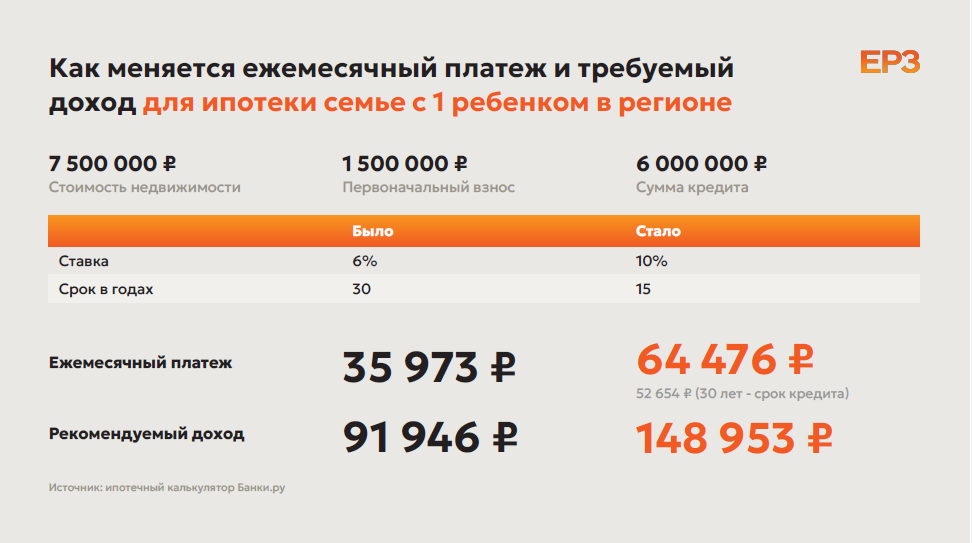
Говоря об изменении условий «Семейной ипотеки», Кирилл Холопик обратил внимание на то, что для семей с одним ребенком ежемесячный платеж при покупке квартиры за 7,5 млн руб. (первоначальный взнос 20%, сумма кредита 6 млн руб.) увеличивается с 35 тыс. руб. до 64 тыс. руб.
«В связи с этим ожидается огромное отсечение как минимум двух третей покупателей, — предупредил специалист и добавил: — По расчетам ЕРЗ, в данном сегменте продажи могут упасть в три раза».
Фото: пресс-служба ЕРЗ
Сооснователь и генеральный директор 22/11 Девелопмент Айман Эль-Хашем (на фото) сопоставил прогнозы девелоперов, сделанные осенью 2025 года, с текущей ситуацией. По его словам, самое интересное здесь кроется не в макроэкономике и даже не в спросе, а в поведении самих компаний.
«Год назад девелоперы достаточно трезво оценивали перспективы рынка: ожидали слабого спроса и невысокой распроданности, — напомнил Айман Эль-Хашем, уточнив: — Но собственные планы были значительно оптимистичнее: почти каждый рассчитывал увеличить продажи и забрать долю рынка у конкурентов. Проблема в том, что одновременно увеличить свою долю могут не все».
Результат этой стратегии уже просматривается. На 1 сентября в России строилось 120,6 млн кв. м жилья — на 3% больше, чем в начале года, при этом коэффициент покрытия снизился с 73% до 68%. Предложение продолжает расти, спрос за ним не успевает.
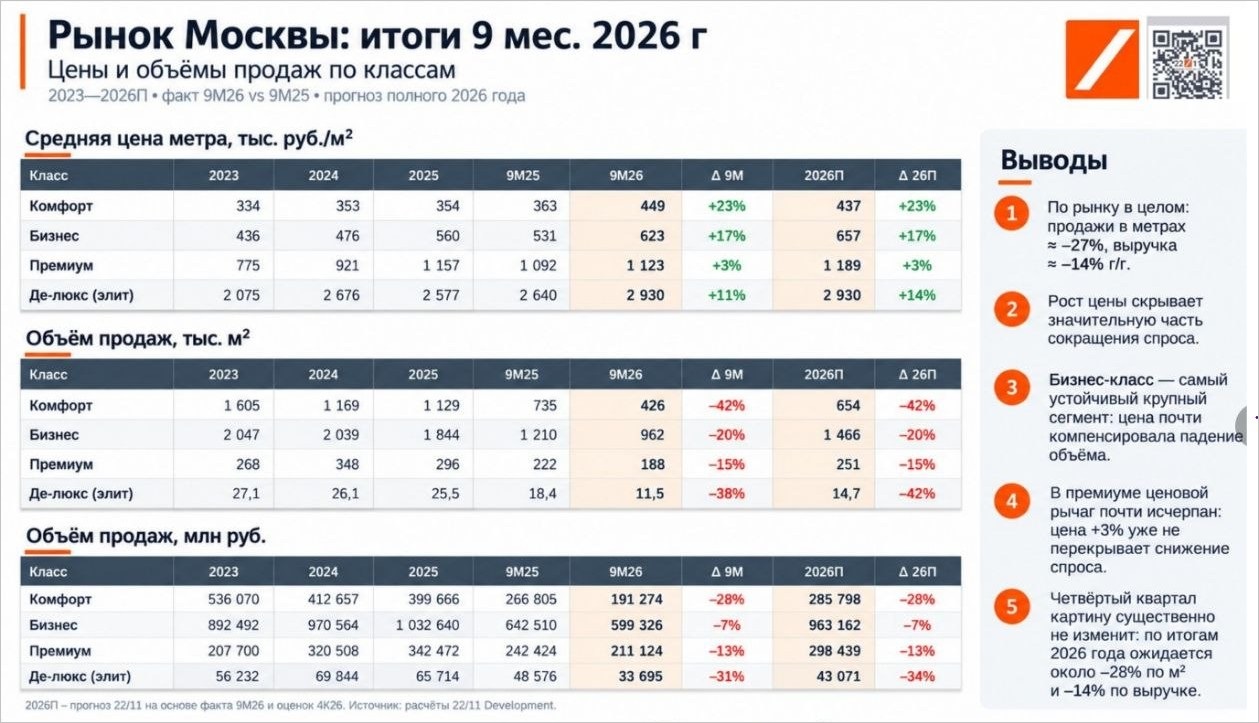
То, что платежеспособный спрос уперся в ценовой предел, особенно заметно в Москве: за девять месяцев продажи в метрах в столице сократились на 27%, выручка — на 14%. Меняется и структура сделок. В комфорт-классе реализованная площадь упала на 42%, тогда как в рублях «бизнес» и «премиум» заметно устойчивее (-7% и -13% соответственно). Однако в премиум-сегменте рост цены практически остановился (+3%), и возможности компенсировать сокращение спроса дальнейшим подорожанием исчерпаны.
Девелоперам стоит готовиться не к быстрому восстановлению, считает эксперт, а к нескольким годам относительно низкого спроса с постепенным оживлением по мере снижения стоимости денег.
«Я бы перестал искать одну точку дна. Если это короткий спад, его можно попытаться переждать. Но если нас ждет длительное плато, бизнес нужно перестраивать так, чтобы он зарабатывал уже при сегодняшнем спросе, — подчеркнул Айман Эль-Хашем, заметив: — В следующем цикле все больше будет зависеть от качества входа в проект, скорости оборота капитала и эффективности самой девелоперской модели».
Главный аналитик Циан Алексей Попов (на фото) подвел итоги девяти месяцев 2026 года. По данным компании, число ДДУ по стране увеличилось на 2% к прошлому году, а с учетом сделок по ДКП рост составляет 8% — 10%. Экспозиция при этом сокращается: лотов в III квартале на 15% меньше, чем годом ранее. Цены предложения прибавили 11% за год и 4% с начала 2026-го: медленнее инфляции и — впервые за много лет — вторичного рынка.
Крупные агломерации проходят год хуже регионов: в Москве количество ДДУ за девять месяцев снизилось на 35%, в Санкт-Петербурге — на 5%. Московскую динамику аналитик объясняет высокой базой начала 2025 года и смещением предложения в сторону дорогих объектов. Лучше всего чувствуют себя города не из списка миллионников, куда перетекает спрос.
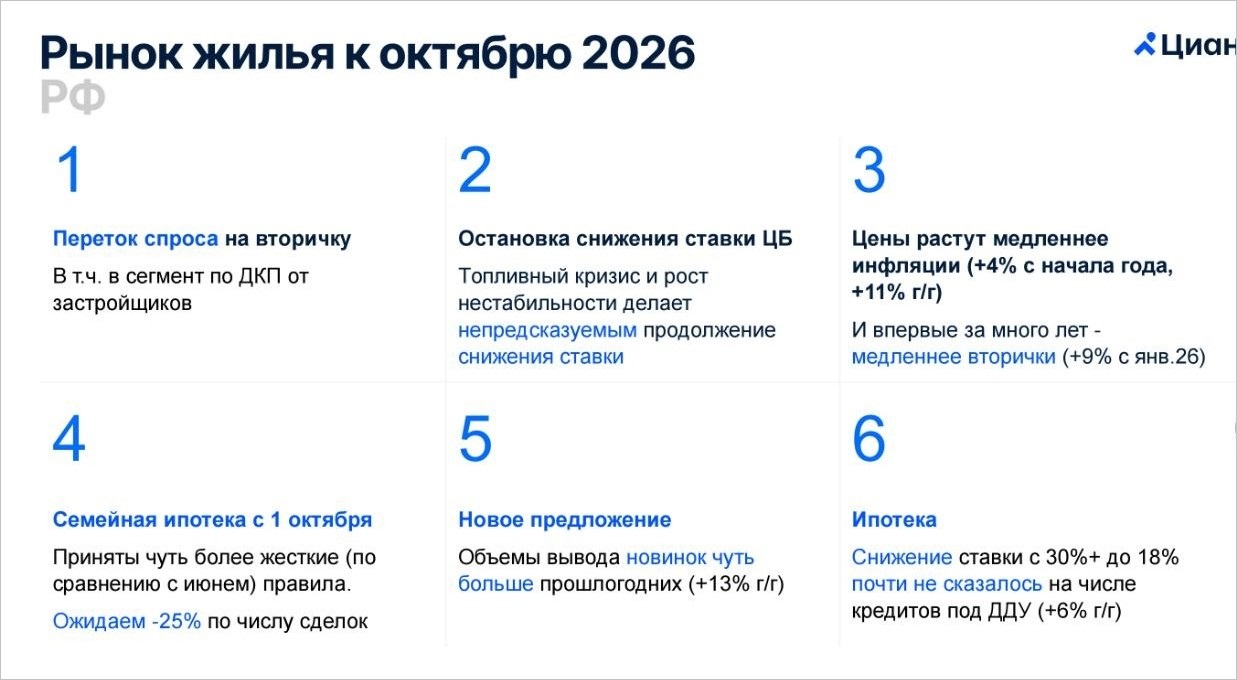
Стартов продаж за январь — сентябрь стало на 13% больше, тогда как разрешений на строительство выдано на 31% меньше, чем годом ранее, несмотря на смягчение условий проектного финансирования. Таким образом, число новых проектов в 2027 году сократится.
Риск для отрасли Алексей Попов видит в финансовом положении отдельных крупных девелоперов. При этом ажиотажные выдачи «Семейной ипотеки» в конце сентября (более 25 тыс. кредитов за неделю, +200% к среднему за год) и начале октября позволяют со сдержанным оптимизмом смотреть на IV квартал.
Фото предоставлено пресс-службой bnMAP.pro
Директор bnMAP.pro Сергей Лобжанидзе (на фото) рассказал о результатах III квартала на первичном рынке Москвы.
«Мы фиксируем существенное снижение объемов реализации после 2025 года. В Москве был всплеск продаж новостроек в сентябре: рост 24% к августу, — отметил эксперт и добавил: — В октябре ожидаем снижение оборота, и я не уверен, что Новый год даст эффект некоторого увеличения продаж, хотя хотелось бы в это верить».
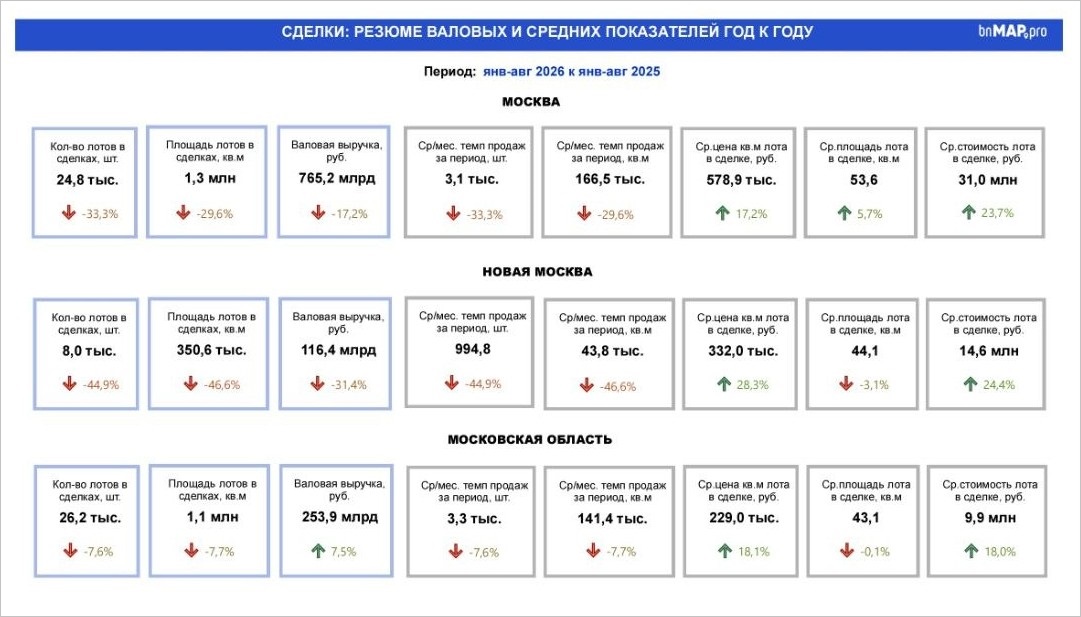
Если падение продаж продолжится, то к концу года средний срок реализации нераспроданного жилья, по его оценке, может вырасти примерно на 10—12 месяцев, а в наиболее рисковой зоне окажется Москва в старых границах.
«45% из корпусов, которые сейчас возводятся и продаются в Старой Москве, если у них не увеличатся текущие темпы продаж, к моменту ввода в эксплуатацию столкнутся с ситуацией наличия остатков на уровне порядка 50%, — прогнозирует Сергей Лобжанидзе: — Эти остатки застройщики будут продавать более двух лет после ввода в эксплуатацию».
Фото предоставлено М. Хорьковым
Партнер аналитической платформы bnMAP.pro по Екатеринбургу и Свердловской области Михаил Хорьков (на фото) объяснил, почему проблемой 2026 года для регионального рынка являются не продажи, а избыточное предложение.
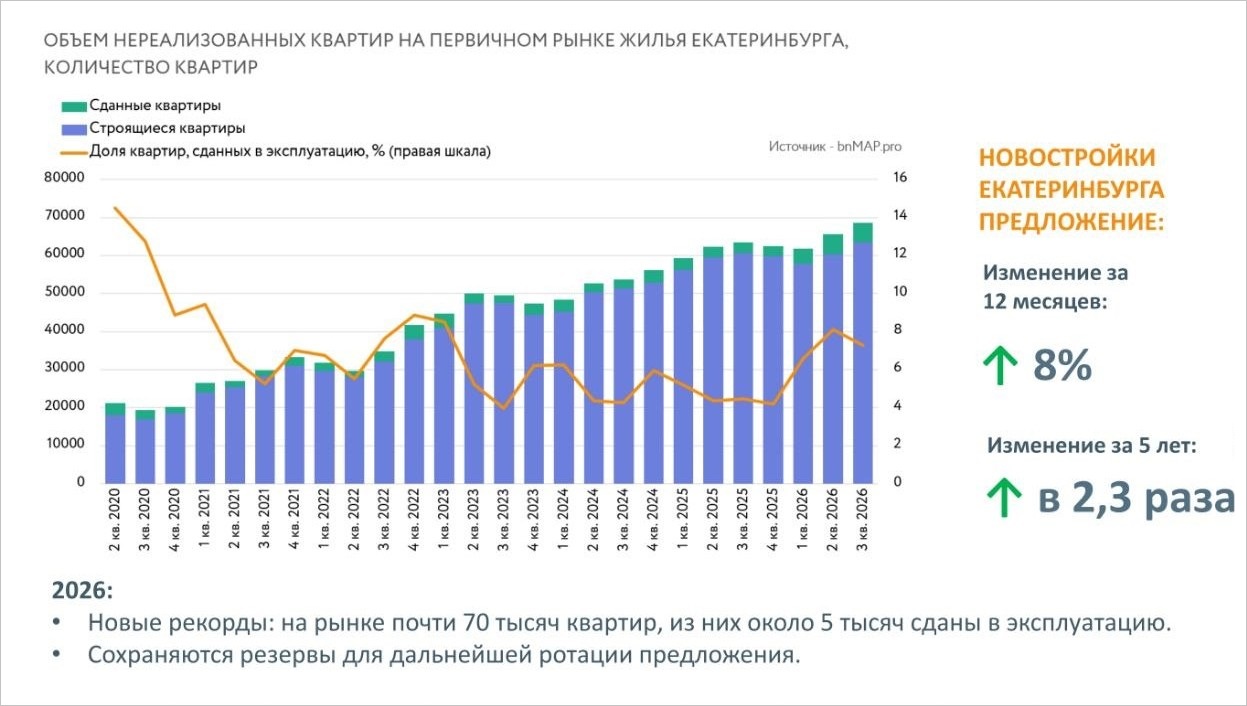
За пять лет объем экспозиции в Екатеринбурге вырос в 2,3 раза: сегодня в городе насчитывается почти 70 тыс. непроданных квартир, из них около 5 тыс. уже введены в эксплуатацию. Быстрее всего увеличивается готовый сегмент — за два года он вырос в 2,4 раза, до 624 тыс. кв. м. При этом сданные квартиры стоят столько же, сколько строящиеся.
Для проектов на старте это прямой риск, подчеркнул Михаил Хорьков. Сроки строительства выросли с 1,9 до 2,4 года, у новых проектов заявлено 3—3,5 года, а покупатель с ипотекой выбирает дом на высокой стадии готовности. Темп реализации остатков, составлявший до изменения условий льготной ипотеки 6% в месяц, в 2026 году опустился ниже 3%: средний срок распродажи приближается к трем годам.
Источник: bnMAP.pro
«Каждый следующий проект был лучше предыдущего. Сейчас процесс оптимизации может привести к тому, что новые проекты будут чуть хуже, чем предыдущие, — отметил эксперт и предупредил: — Если это продолжится достаточно долго, то к тому моменту, когда ставки по ипотеке выровняются, логики покупать на этапе котлована у покупателей не будет».
Прогноз Михаила Хорькова по итогам года — снижение продаж по ДДУ на 15% — 20%, ценовая стагнация и дальнейшее смещение спроса к готовым объектам.
С презентациями спикеров можно ознакомиться по ссылке.
Другие публикации по теме:
Как новые условия «Семейной ипотеки» повлияли на рынок жилья ЦБ: новая арифметика «Семейной ипотеки» Эксперты фиксируют рост выручки от продаж жилья в российских регионах и мегаполисах Ставки по ипотеке не снижаются — но и цены на новостройки тоже Эксперт: по итогам 2026 года спрос на новостройки в России может снизиться на 15%