

Эксперт: как найти баланс между ценами на недвижимость и спросом
Рынок недвижимости проходит через фазу глубоких трансформаций: льготная ипотека уходит, уступив место более адресным и осторожным мерам поддержки. Кто-то называет это кризисом, кто-то нормализацией. Руководитель Аналитического центра IRN.RU Олег Репченко считает, что истина где-то посередине. Свою точку зрения он изложил на портале Forbes.
Изображение сгенерировано нейросетью textplus.ru
Эксперт напомнил, что в 2018 году застройщики начали лоббировать запуск «Семейной ипотеки», в 2020-м — массовой льготной программы. Цель, казалось, была благой: сделать жилье доступнее. Однако итог оказался сложнее первоначальных ожиданий.
Ипотечная формула, по словам Олега Репченко, включает три основных переменных: доход заемщика, ставку и цену квартиры. Льготные кредиты позволяли покупать более дорогое жилье, чем и воспользовались застройщики.
В результате за время действия субсидируемых программ стоимость 1 кв. м в крупных городах выросла как минимум вдвое. Когда же поддержка стала адресной и средние ставки вернулись к рыночным значениям, стало очевидно: текущий уровень цен вообще не соответствует платежеспособности массового покупателя.
Изображение сгенерировано нейросетью Grok.com
Бюджетные деньги трансформировались в сверхприбыль застройщиков, которые за годы льготного бума привыкли жить на широкую ногу: огромные штаты, раздутые земельные банки, высокие административные расходы и маркетинговые бюджеты стали нормой.
Теперь, когда поток дешевых денег иссяк, многим игрокам, чтобы выжить, необходимо будет перестроиться к новым условиям, но к этому большинство из них не готово ни психологически, ни организационно, подчеркнул аналитик.
Фото сгенерировано нейросетью chataibot.ru
Что может произойти с отраслью, если адаптация затянется? Олег Репченко видит несколько сценариев. Один из них связан с консолидацией: наиболее эффективные компании укрепят позиции, а слабые уйдут или будут поглощены.
Другой возможный вариант — более активное участие банков и государства в судьбе проблемных активов.
Изображение сгенерировано нейросетью giga.chat
Но в целом у рынка есть путь к здоровой модели, убежден специалист. Ключ лежит в снижении себестоимости строительства, сокращении бюрократии, упрощении градостроительных процедур, отмене избыточных согласований, вовлечении в оборот новых земель — все это может сделать жилье доступным без ценовых пузырей и бюджетных трат.
Меняется и профиль потребителя. На рынке остаются те, чья цель — решение жилищного вопроса, а не получение прибыли от перепродажи.
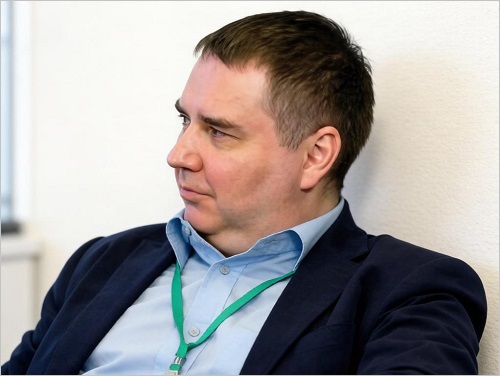
«Это очищение рынка от "горячих" денег — процесс, который в долгосрочной перспективе полезен для всех», — резюмировал Олег Репченко (на фото).
Другие публикации по теме:
Эксперты: закредитованность и слабые финансовые результаты ведущих российских девелоперов еще больше снижают котировки их акций Анатолий Попов (Сбербанк): рост инвестиционной активности на рынке недвижимости возможен в 2028 году Как упростят подготовку к строительству и сократят перечень обязательных документов Доля рыночной ипотеки в выдачах Сбера превысила 50% Анатолий Аксаков (Госдума): льготы нужны тем, кто в них действительно нуждается